太陽光パネル廃棄の波に備える、リサイクル市場の現実的な読み方
ニュースの概要
調査会社のFortune Business Insightsが、太陽光パネルのリサイクル市場について2034年までの成長を見通すレポートを公開した。世界で設置が急増した太陽光パネルは、寿命とされる25年から30年を迎え、これから本格的に使用済みとなる時期に入る。レポートは、廃棄量の増加と各国の規制強化、ガラスや銀、シリコンなど回収資源の価値が、市場を押し上げる主な要因になると位置づけている。ただし市場規模の数字そのものより、誰がどこで処理を担うのかという構造のほうが、実務では重要になる。本稿ではこの点に絞って読み解く。
引用元: 太陽光パネルリサイクル市場規模、シェア |成長レポート [2034](Fortune Business Insights)
分析・見解
廃棄のピークは2030年代、需要は後からやってくる
太陽光パネルのリサイクル市場は、今まさに立ち上がりの途中にある。理由は単純で、使用済みパネルがまだ少ないからだ。日本では2012年のFIT(=固定価格買取制度)開始後に設置が急増した。その多くが寿命を迎えるのは2030年代半ばから後半になる。
市場調査の数字は、この遅れてくる需要を先取りして大きく描く。だから成長率の高さだけを見て設備投資を決めるのは危うい。今の処理量は小さく、稼働率が上がるまでの数年間を、どう耐えるかが問われる。
資源の価値だけでは採算が合いにくい現実
パネルの重量の約6割から7割はガラスである。アルミ枠も回収しやすい。銀や銅は価値が高いが、含有量はごくわずかだ。結局、重さのほとんどを占めるガラスの売値が低く、手間をかけて分解する費用を賄いきれない場面が多い。
ここに欧州との違いがある。欧州ではWEEE指令(=電気電子機器廃棄物の回収を義務づけるEUの規則)により、生産者が回収費用を負担する仕組みが先行した。日本は義務化の議論が続く段階で、処理費用の負担者が曖昧なまま埋め立てに回るおそれがある。制度が先に整うか、採算が先に取れるかで、市場の立ち上がり方は大きく変わる。
技術の勝負は、きれいに分ける精度にある
従来は破砕して混ぜたままガラスを再利用する方法が主流で、ガラスの品質が下がっていた。最近は熱や薬品、レーザーを使い、シリコンセルとガラスを分けて取り出す技術が出てきている。高純度のガラスと銀を別々に回収できれば、売値が上がって採算に近づく。
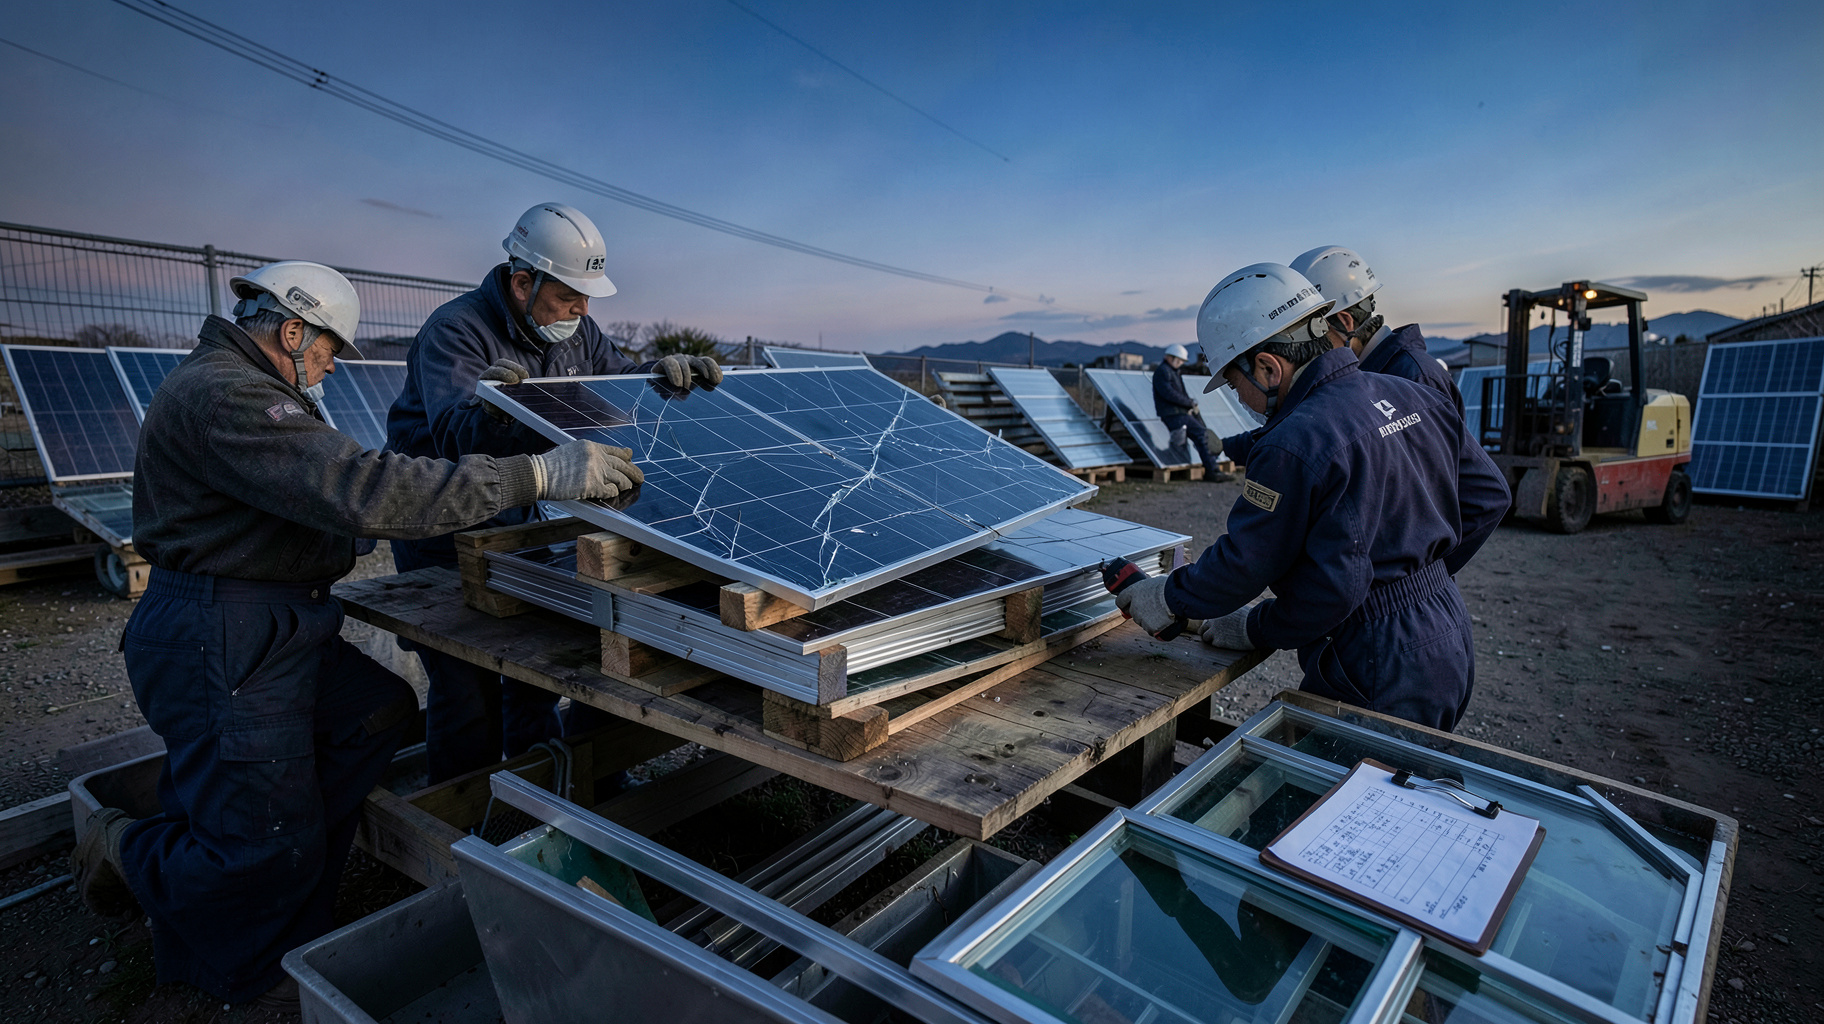
ここで見落とされがちな視点がある。リサイクルの出来を左右するのは、最終工程の技術よりも、パネルを外す段階の扱い方だ。屋根から外す際に割れてしまうと、分別の効率は一気に落ちる。つまり解体と運搬の質が、後工程の収益を決める。
廃棄物処理業より先に動くべきは、設置と保守の事業者
回収ネットワークを握るのは、結局のところ現場に出入りする施工業者や保守会社である。処理工場を持たなくても、使用済みパネルを集めて割れずに届ける役割には価値がある。市場の主役は大型の処理企業だけではなく、地域の回収拠点を押さえる事業者にも広がる。
ビジネスへの影響
保有者は廃棄費用の見積もりを今のうちに固める
発電事業者や設備オーナーは、撤去と処理の費用を事業計画に正しく織り込む必要がある。日本では2022年から、FIT認定の事業用太陽光に廃棄費用の積立てが義務づけられた。ただし積立額が実際の処理費用を下回る例も指摘されている。
現時点で業者に見積もりを取り、枚数あたりの撤去費と処理費を把握しておこう。後年に値上がりする可能性も考え、余裕を持った計画を組むことが肝心だ。
参入を考える企業は、回収の仕組みから設計する
新規に事業を考える企業は、まず工場より回収の仕組みを決めたい。割れにくい取り外し方法の研修、運搬用の専用パレット、地域ごとの集積所などを整えると、処理企業との交渉力が上がる。
既存の産業廃棄物業者との連携も有効だ。自社で全工程を抱えず、ガラス、金属、シリコンの買い手を事前に確保したうえで、小さく始めて処理量に応じて広げる進め方が現実的である。
再利用市場との使い分けが利益の分かれ目になる
外した直後のパネルには、まだ発電できるものが多い。中古として売れるものは再利用に回し、劣化や破損があるものだけをリサイクルに回す選別が、収益を左右する。選別の検査体制を持つ事業者は、二つの市場をつなぐ橋渡し役になれる。